
Seguro de vida · contratação online
O seguro de vida que você usa vivo
Consulta e exame com desconto para você, seu cônjuge, seus filhos, seus pais e seus sogros. Médico por vídeo 24 horas. E até R$ 250 mil para a sua família se você faltar.
A partir de R$ 50 por mês.
Mais de 20 anos protegendo famílias. Corretora registrada na SUSEP.
Seguradoras com que trabalhamos em seguro de vida
O problema do seguro de vida
Você paga a vida inteira por uma coisa que torce para nunca usar
É por isso que tanta gente adia. O benefício só aparece quando você não está mais aqui para ver.
Este é diferente: ele começa a trabalhar por você e pela sua família no primeiro mês.
O que você usa já, enquanto está vivo
Consulta e exame com desconto para a família inteira
Você, seu cônjuge, seus filhos até 21 anos — e também seus pais e seus sogros. Consultas médicas, odontológicas e exames na rede credenciada Tem Saúde, com preço reduzido.
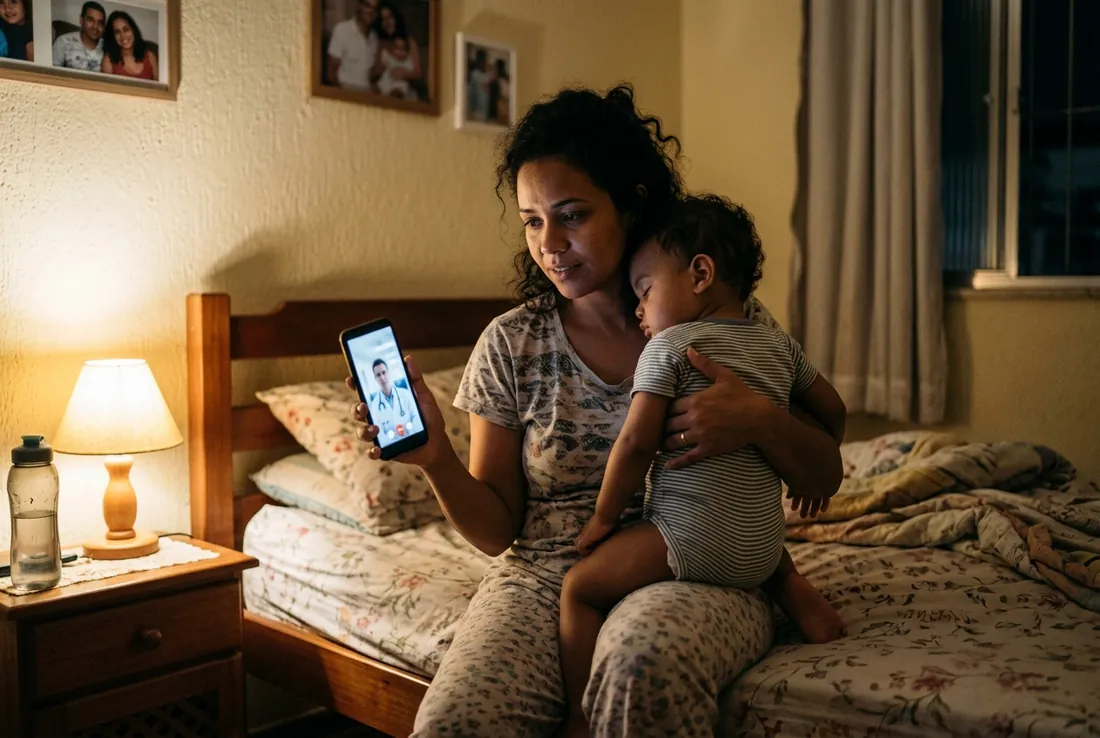
Médico por vídeo, 24 horas
Pronto atendimento com clínico geral pelo celular, a qualquer hora do dia ou da noite, todos os dias. Para o titular do seguro.
Segunda opinião médica
Recebeu um diagnóstico grave e ficou na dúvida? Um centro hospitalar dos Estados Unidos revisa o seu caso e o tratamento indicado.
Sorteios mensais de R$ 10 mil
O segurado concorre a quatro sorteios por mês, sem pagar nada a mais, conforme o regulamento da seguradora.
Para você não comprar enganado: isto não é plano de saúde. No Tem Saúde você paga a consulta — com desconto — usando um cartão pré-pago do programa, que você carrega pelo aplicativo. O orçamento chega em até 3 dias úteis. Não cobre internação, cirurgia nem emergência. Resolve a consulta de rotina e o exame que demora meses para sair.
E se o pior acontecer
A mesa continua posta
Um exemplo: mulher de 30 anos, R$ 250 mil de proteção, R$ 58,77 por mês.
- R$ 250 mil para quem você escolher, se você faltar — por doença ou por acidente.
- Mais R$ 250 mil se a causa for um acidente.
- Até R$ 250 mil para você se um acidente te deixar com invalidez permanente, conforme o grau.
- R$ 250 mil para você se uma doença te tirar a independência.
O dinheiro vai direto para quem você indicar, sem entrar em inventário.
As indenizações por morte e por invalidez em acidente não se somam: o que for pago por invalidez é descontado. Cada cobertura tem idade limite de permanência, descrita nas condições gerais.
Quanto custa na sua idade
Quanto mais cedo você entra, mais proteção leva pelo mesmo dinheiro. Embaixo de cada preço está o valor da proteção, que vale para cada uma das quatro coberturas. Junto vem tudo o que a família usa em vida.
| Idade | Mulher | Homem |
|---|---|---|
| 25 anos | R$ 52,29R$ 250 mil | R$ 58,60R$ 150 mil |
| 30 anos | R$ 58,77R$ 250 mil | R$ 59,93R$ 150 mil |
| 35 anos | R$ 53,12R$ 200 mil | R$ 65,76R$ 150 mil |
| 41 anos | R$ 50,18R$ 150 mil | R$ 58,34R$ 100 mil |
| 45 anos | R$ 63,32R$ 150 mil | R$ 81,99R$ 100 mil |
| 50 anos | R$ 61,36R$ 100 mil | R$ 126,22R$ 100 mil |
| 55 anos | R$ 89,79R$ 100 mil | R$ 178,71R$ 100 mil |
| 60 anos | R$ 132,70R$ 100 mil | R$ 242,37R$ 100 mil |
Preço por mês. Quer mais proteção? O valor acompanha na mesma proporção: o dobro de proteção custa o dobro. O corretor ajusta com você.
Preços cotados na Zurich em 19 de setembro de 2026, para profissão administrativa. O valor exato depende da profissão e da análise de saúde feita na contratação, e é informado antes de qualquer decisão. Contratação dos 16 aos 65 anos, sujeita à aceitação da seguradora. Doenças graves, quando contratadas, têm carência de 90 dias.
Veja o seu preço
Deixe três dados. Um corretor de verdade calcula o seu valor exato e te manda pelo WhatsApp — sem compromisso, e sem ninguém te empurrando nada.
- Preço na mão antes de decidir
- Resposta pelo WhatsApp, sem ligação
- Mais de 20 anos de corretora, menos de 10 reclamações no Reclame Aqui
Prefere montar o seu do zero?
Converse com a Letícia
Nossa consultora de seguro de vida monta um plano sob medida com a Tokio Marine: você conta a sua situação, ela sugere as coberturas, e o preço aparece na tela. A contratação é toda online, em uns cinco minutos.
Inclui orientação médica por vídeo 24h no primeiro ano de vigência.
Fale com um corretor
Tem uma situação específica — empresa, financiamento, sócio, mais de 65 anos? Trabalhamos também com Porto Seguro, Mapfre, Icatu, Bradesco, Allianz e Yelum. A gente compara e te diz qual faz sentido.
O que é o seguro de vida
Seguro de vida é um contrato entre você, o segurado, e uma seguradora. Você paga um valor periódico, chamado prêmio, e a seguradora se compromete a pagar uma quantia combinada, a indenização, quando acontece o que está previsto na apólice — para os beneficiários que você escolheu ou, em vários casos, para você mesmo.
Essa indenização pode ser usada para o que a família precisar: despesas de funeral, quitação de dívidas, manutenção do padrão de vida, educação dos filhos. É a rede de segurança para o dia em que a renda da casa falta.
Além da cobertura básica de morte, a maioria das apólices aceita coberturas adicionais — invalidez permanente, doenças graves, despesas médicas e até a antecipação de parte do benefício em vida, para tratamento. Ou seja: ao contrário do que muita gente pensa, o seguro de vida não serve só para o caso de morte. Boa parte das coberturas é usada em vida, durante um tratamento ou um afastamento do trabalho.
O que dá para cobrir
Você monta o pacote e escolhe as coberturas que fazem sentido para o seu caso. Estas são as mais contratadas no seguro de vida individual:
Morte
A cobertura básica. Paga a indenização aos beneficiários que você indicou na apólice, por causa natural ou acidental.
Morte acidental
Cobertura adicional que soma à indenização de morte quando a causa é um acidente. Costuma custar pouco e aumentar bastante o capital.
Invalidez permanente por acidente
Se um acidente deixar sequela permanente, a indenização é paga a você. O valor é proporcional ao grau da invalidez, conforme a tabela da apólice.
Doenças graves
Diagnóstico de doença prevista em contrato, como câncer, infarto ou AVC, antecipa o pagamento para você usar no tratamento e nas contas de casa.
Diárias por incapacidade temporária
Quebrou o braço e ficou parado? A apólice paga um valor por dia de afastamento. É a cobertura que mais faz diferença para quem é autônomo e vive do próprio trabalho.
Assistência funeral
A seguradora organiza e custeia o serviço no momento em que a família menos tem cabeça para resolver burocracia. Pode ser estendida a familiares.
Seguro que você usa em vida
Existe uma modalidade em que o próprio segurado recebe: o seguro em vida, também chamado de resgatável. As coberturas se parecem com as do seguro de vida tradicional e podem incluir despesas médicas, odontológicas e hospitalares com tratamento e internação por doenças graves — por uma parcela bem menor que a da maioria dos planos de saúde.
Ele também paga diárias por incapacidade temporária ligadas a alguns acidentes, como quebrar um pé ou um braço. Para quem é autônomo, ou depende do trabalho do dia a dia para manter as contas em ordem, essa costuma ser a cobertura mais importante do pacote.
Nessa modalidade, parte do que você paga vai para um fundo de capitalização que acumula valor ao longo do tempo. Esse valor pode ser resgatado nas situações previstas no contrato, como ao fim do período contratado. E a proteção tradicional continua de pé: se acontecer o pior, os beneficiários recebem a indenização do mesmo jeito.
Médico na palma da mão
No seguro de vida da Tokio Marine, você conta nos 12 primeiros meses de vigência com a telemedicina do Einstein Conecta, a orientação médica a distância feita pela equipe do Hospital Israelita Albert Einstein: atendimento por videochamada 24 horas, 7 dias por semana, sem sair de casa.
É uma cobertura opcional — confirme a disponibilidade no plano que você escolher.
Tipos de seguro de vida
Conhecer as modalidades antes de cotar ajuda a não pagar por aquilo de que você não precisa:
- IndividualContratado direto por você, com coberturas e capital ajustados ao seu perfil e à sua capacidade financeira. É o mais comum.
- Em grupoUma apólice única cobrindo um conjunto de pessoas, normalmente oferecida pela empresa aos funcionários como benefício. O custo por pessoa costuma ser menor, porque o risco é diluído no grupo.
- EmpresarialVoltado à proteção da empresa e dos seus sócios: garante a continuidade das operações em caso de morte ou invalidez de um sócio-chave ou de um colaborador estratégico. Também é usado como benefício para atrair e reter pessoal.
- Temporário (a termo)Cobre por um prazo definido no contrato. Indicado para fases específicas da vida, como enquanto os filhos são dependentes ou enquanto um financiamento está sendo pago.
- Vitalício (permanente)Cobertura por toda a vida, desde que os prêmios continuem sendo pagos. Pode incluir um componente de poupança, com valor de resgate que o segurado usa em vida.
- UniversalUm permanente mais flexível: permite ajustar o prêmio e o valor da cobertura ao longo do tempo, e também acumula um valor que pode ser acessado pelo segurado.
- Resgatável (seguro em vida)Junta a proteção com a possibilidade de resgatar parte dos prêmios pagos depois de um período, nas condições previstas no contrato.
- EducacionalA indenização é destinada aos custos de estudo dos dependentes, para que a formação siga mesmo na ausência do segurado.
- Vinculado a crédito (prestamista)Ligado a um financiamento ou empréstimo: em caso de morte ou invalidez, a dívida é quitada e não passa para a família.
Com quais seguradoras trabalhamos
A cotação de vida passa por companhias tradicionais do mercado brasileiro: Bradesco Seguros, Zurich, Icatu, Allianz, Yelum, Tokio Marine, MAPFRE e Porto Seguro.
Cada uma tem um jeito de precificar, uma lista própria de coberturas e regras diferentes de carência e de aceitação. Por isso comparar vale a pena: o mesmo perfil pode ter preços bem distintos de uma companhia para outra.
O que cada seguradora costuma oferecer
Um resumo dos produtos de vida de cada companhia, para você saber o que perguntar na hora da cotação:
- Bradesco SegurosCoberturas para morte natural e acidental, invalidez por acidente, doenças graves e assistência funeral. Tem também o Seguro de Vida Resgatável, que permite resgatar parte dos prêmios pagos depois de um período.
- Porto SeguroCoberturas para morte, invalidez, doenças graves e assistência funeral. Oferece o Vida Mais Simples, produto acessível e descomplicado, e o Vida Inteira, que combina proteção e investimento.
- Allianz SegurosCoberturas para morte, invalidez, doenças graves e diária por incapacidade temporária. Planos flexíveis, com coberturas adicionais que você escolhe conforme a necessidade.
- Yelum SegurosCoberturas para morte, invalidez permanente total por acidente e doenças graves. Tem o Seguro Vida Perfil, em que o segurado escolhe as coberturas que mais combinam com o seu perfil.
- Tokio MarineCoberturas para morte, invalidez e doenças graves. Tem o Seguro Vida Mulher, com coberturas específicas como diagnóstico de câncer de mama, e o Vida Individual, com coberturas adicionais opcionais.
- MAPFRECoberturas para morte, invalidez, doenças graves e assistência funeral. Tem o Seguro de Vida Personalizado, em que o cliente monta o plano de acordo com a necessidade e o orçamento.
Depoimentos de clientes
Estes são depoimentos que já estavam publicados nesta página, reproduzidos como foram escritos:
- Clara Ananias, 32 anos (Araguaína-TO)“Com a correria do dia a dia, nunca tinha parado para pensar em contratar um seguro de vida. Mas quando uma amiga próxima faleceu em um acidente e deixou um filho, percebi o quão importante é ter essa proteção. Foi aí que resolvi contratar, em poucos minutos tirei minhas dúvidas e fiz um seguro que atendeu minhas necessidades. Além disso, a cobertura oferecida inclui consultas médicas, o que me dá ainda mais segurança a mim e meu filho. Agradeço à atendente por tornar o processo tão fácil e acessível.”
- Pedro Pascoal“O seguro me ajudou muito com as diárias que recebi pelos dias que fiquei parado quando quebrei o braço e não pude atuar como veterinário. Vejo o seguro de vida como essencial para todos que são autônomos e dependem da hora do seu trabalho para viver.”
- Tercio Lira, 28 anos (Salvador-BA)“Eu nunca tinha contratado um seguro de vida antes, mas com a pandemia e a incerteza do futuro, decidi que era hora de me proteger. Encontrei a meuseguromaisbarato online e fiquei impressionado com a simplicidade do processo de compra. Além disso, a cobertura oferecida inclui consultas médicas e uma ampla proteção contra doenças graves, o que me dá ainda mais tranquilidade e segurança. Recomendo a plataforma a todos que buscam uma opção prática e completa de seguro.”
- Mariana Meneghetti, 42 anos (Cascavel-PR)“Com dois filhos e um marido, sempre fui preocupada em garantir a proteção da minha família. Recentemente, decidi que era hora de adquirir um seguro de vida e encontrei a meuseguromaisbarato. Fiquei surpresa com o preço acessível e a rapidez na obtenção da apólice. Além disso, a cobertura oferecida inclui diárias de internamento hospitalar, o que me dá ainda mais segurança em caso de necessidade. Agora, sinto-me muito mais tranquila sabendo que minha família estará protegida caso algo aconteça comigo.”
Sobre os depoimentos: são experiências individuais, publicadas do jeito que os clientes escreveram. O que aconteceu com uma pessoa não é promessa de resultado para você — o valor que cada um paga depende da idade, do capital segurado, das coberturas escolhidas e da aceitação da seguradora.
Sobre as coberturas: o que está nesta página é o cardápio do que existe no mercado, e nem toda companhia oferece tudo. O que vale para você é o que estiver escrito na sua apólice, com os prazos de carência e as exclusões de cada seguradora. Confirme cada item com o corretor antes de fechar.
Quem faz a sua cotação
A corretora é a Blue Stripes Corretora de Seguros, CNPJ 07.815.054/0001-54, registro SUSEP nº 202068020. São 20 anos de operação, mais de 10 mil clientes atendidos e menos de 10 reclamações no Reclame Aqui, onde a empresa é verificada.
Todo o processo — cotação, contratação e atendimento — é online, com suporte humano do começo ao fim. A cotação é feita por gente, não por robô: a gente ouve o seu caso — quem depende de você, o que você já tem pela empresa, quanto cabe no orçamento — e só então apresenta as opções.
Depois da contratação você recebe a apólice da sua seguradora, e o atendimento continua na hora de acionar a cobertura. Seus dados são tratados de acordo com a Lei Geral de Proteção de Dados (LGPD).
Grátis e sem compromisso. Você fala com um especialista e recebe as opções antes de decidir qualquer coisa.